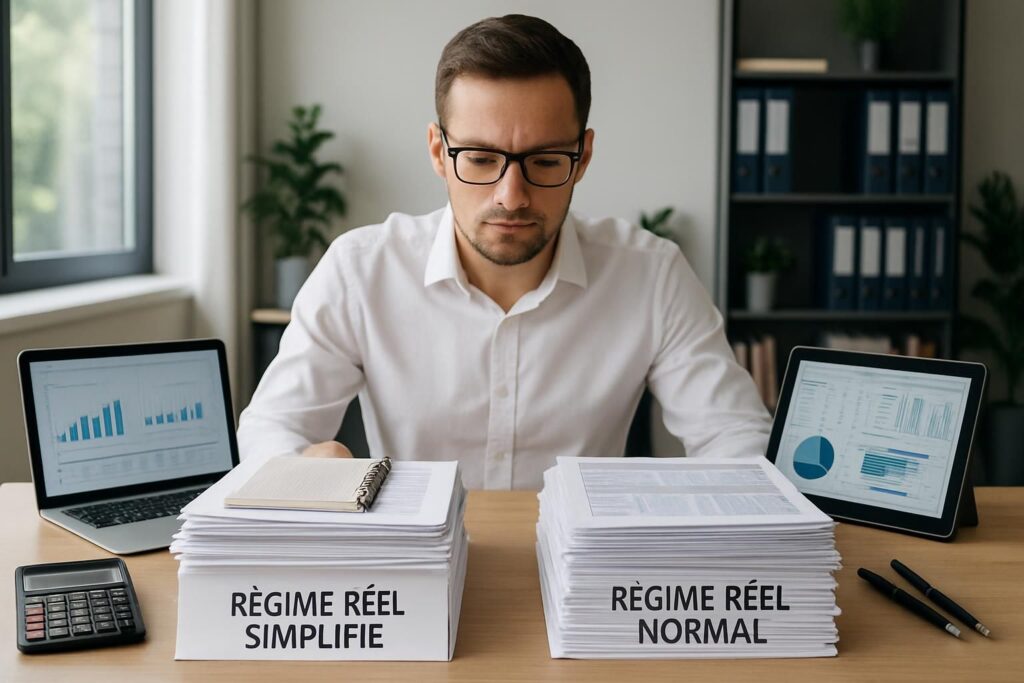
Quand je discute avec mes clients entrepreneurs, la question revient presque à chaque rendez-vous : faut-il rester au régime réel simplifié ou basculer vers le régime réel normal ? Vous vous la posez probablement aussi, et je vous comprends. Derrière ces deux appellations se cachent des réalités très concrètes pour votre comptabilité, vos impôts et la gestion quotidienne de votre entreprise.
L’article en bref
- 📊 Le régime réel simplifié et le régime réel normal permettent tous deux de déduire vos charges déductibles réelles, mais diffèrent par le niveau d’exigence comptable
- 📈 Les seuils de chiffre d’affaires déterminent automatiquement votre régime : jusqu’à 286 000 € (services) ou 945 000 € (ventes) pour le simplifié
- 📝 La déclaration fiscale au réel simplifié est allégée (bilan court, moins d’annexes), tandis que le réel normal impose la liasse fiscale complète
- 💶 La TVA se déclare différemment : deux acomptes annuels au simplifié contre une déclaration mensuelle au normal
- ⚙️ Vous pouvez opter volontairement pour le réel normal même si vous êtes en dessous des seuils du simplifié
- 🧮 Les différences fiscales ne portent pas sur le calcul de l’impôt lui-même, mais sur les obligations déclaratives et comptables
Régime réel simplifié et régime réel normal : le principe commun 🎯
Avant de plonger dans les différences, je tiens à vous rappeler un point fondamental. Ces deux régimes partagent la même logique : vous êtes imposé sur votre bénéfice réel, c’est-à-dire la différence entre votre chiffre d’affaires et l’ensemble de vos charges déductibles. Contrairement au régime micro qui applique un abattement forfaitaire, ici, chaque euro dépensé pour votre activité compte.
Prenons l’exemple de Sophie, consultante indépendante avec 120 000 € de chiffre d’affaires et 45 000 € de charges professionnelles. En micro, elle serait imposée sur 79 200 € (après abattement de 34 %). Au réel, sa base imposable tombe à 75 000 €. Vous voyez la différence ? Elle est parfois subtile, parfois énorme selon votre situation.
Les charges déductibles au régime réel : ce que vous pouvez récupérer 💡
Que vous soyez au simplifié ou au normal, la liste des charges déductibles reste identique. Je vous la détaille car elle vaut de l’or :
- 🏢 Loyers professionnels et charges locatives
- 🚗 Frais de déplacement et indemnités kilométriques
- 💻 Matériel informatique, logiciels et abonnements professionnels
- 📚 Formations et séminaires liés à votre activité
- 🤝 Honoraires d’expert-comptable
- 📱 Cotisations sociales et assurances Madelin
- 🔧 Amortissement du matériel et du mobilier
Si vous êtes en location meublée non professionnelle, ces mécanismes de déduction s’appliquent aussi — et je vous assure qu’ils peuvent transformer votre fiscalité. La clé, c’est de bien identifier toutes vos dépenses professionnelles.
Les seuils de chiffre d’affaires : qui relève de quel régime ? 📊
Je reçois souvent cette question : « À partir de quel montant je bascule ? » Voici le tableau que je partage systématiquement avec vous lors de nos échanges. Il résume les seuils applicables en 2026.
| Régime | 📦 CA Ventes / Logement | 🛠️ CA Services (BIC/BNC) | 📋 Obligations comptables |
|---|---|---|---|
| Micro-entreprise | Jusqu’à 203 100 € | Jusqu’à 83 600 € | Livre de recettes uniquement |
| Réel simplifié | De 203 100 € à 945 000 € | De 83 600 € à 286 000 € | Bilan simplifié, liasse allégée |
| Réel normal | Au-delà de 945 000 € | Au-delà de 286 000 € | Bilan complet, liasse intégrale (2050+) |
Concrètement, si vous dirigez une activité de services et que votre CA atteint 200 000 €, vous êtes automatiquement au régime réel simplifié. Dépassez les 286 000 € et vous basculez au régime réel normal. C’est mécanique.
L’option volontaire : choisir librement son régime d’imposition
Voici un point que beaucoup ignorent et qui me passionne. Même si votre chiffre d’affaires vous place dans la tranche du simplifié, vous pouvez opter volontairement pour le régime réel normal. Pourquoi feriez-vous cela ? Parce que certaines entreprises préfèrent un suivi comptable plus détaillé pour piloter finement leur trésorerie.
L’option doit être exercée avant le 1er février de l’exercice concerné. Si vous créez votre entreprise, vous pouvez effectuer ce choix directement lors de votre déclaration de début d’activité sur le Guichet Unique INPI. Je vous recommande toujours de simuler les deux scénarios avant de trancher.
Obligations comptables : la vraie ligne de fracture entre simplifié et normal 📝
C’est ici que les différences fiscales deviennent très concrètes pour votre quotidien d’entrepreneur. Je vous le dis sans détour : la distinction ne porte pas sur le montant de vos impôts — le calcul est le même — mais sur la quantité de paperasse que l’administration vous demande.
Le bilan simplifié : moins de tableaux, moins de stress 😌
Au régime réel simplifié, votre comptabilité reste allégée. Vous produisez un bilan simplifié avec un nombre réduit d’annexes. La déclaration fiscale passe par le formulaire 2031 (pour les BIC) ou 2035 (pour les BNC). C’est un vrai gain de temps, et je sais combien le vôtre est précieux.
Ce régime convient parfaitement à une PME dont l’activité ne nécessite pas un suivi comptable ultra-détaillé. Les risques d’erreur sont moindres, la gestion courante est plus fluide. Si vous hésitez entre micro-foncier et charges déductibles et régime réel pour vos revenus locatifs, la logique est similaire : moins de complexité, mais un contrôle un peu moins fin.
Le bilan complet au réel normal : la rigueur maximale 🔍
Au régime réel normal, l’administration attend de vous un bilan complet avec tous les tableaux de la liasse fiscale — les fameux tableaux 2050 et suivants. Le dépôt dématérialisé via EDI ou EFI est obligatoire, sans exception.
Ce niveau de détail implique généralement de faire appel à un expert-comptable rompu à l’exercice. Je vous donne un exemple parlant : une entreprise de commerce avec 1,2 million d’euros de CA doit détailler chaque poste de son actif, de son passif, ses provisions, ses engagements hors bilan… C’est un exercice complet mais exigeant.
TVA : des déclarations à des rythmes différents ⏱️
La gestion de la TVA constitue une autre différence majeure entre les deux régimes, et je constate qu’elle est souvent sous-estimée. Votre régime d’imposition sur les bénéfices et votre régime de TVA sont deux sujets distincts mais intimement liés.
TVA au régime réel simplifié : deux acomptes par an
Si vous relevez du régime réel simplifié pour la TVA, vous versez seulement deux acomptes dans l’année : 55 % en juillet et 40 % en décembre. La régularisation s’effectue via une déclaration annuelle CA12. Pour approfondir ce sujet, je vous invite à consulter notre guide complet sur la TVA au réel simplifié.
Attention toutefois : dès que votre TVA annuelle dépasse 15 000 €, vous basculez automatiquement vers le réel normal pour la TVA. C’est un seuil à surveiller de près, et je vous conseille de le vérifier chaque trimestre.
TVA au régime réel normal : déclaration mensuelle obligatoire
Au régime réel normal, la déclaration et le paiement de la TVA sont mensuels. C’est plus contraignant, mais cela offre un avantage que je trouve sous-coté : vous suivez votre trésorerie de très près. Si votre TVA annuelle reste inférieure à 4 000 €, vous pouvez toutefois opter pour des déclarations trimestrielles.
| Critère | 🟢 Réel simplifié | 🔵 Réel normal |
|---|---|---|
| 📅 Fréquence TVA | 2 acomptes + CA12 annuelle | Mensuelle (trimestrielle si TVA < 4 000 €) |
| 📊 Bilan comptable | Simplifié, annexes réduites | Complet, tableaux 2050 et suivants |
| 📋 Liasse fiscale | Allégée | Complète avec toutes les annexes |
| 💰 Calcul du bénéfice | Identique (bénéfice réel) | Identique (bénéfice réel) |
| ⚙️ Complexité de gestion | Modérée | Élevée |
| 🔄 Seuil de bascule TVA | TVA annuelle < 15 000 € | TVA annuelle ≥ 15 000 € |
Quel régime choisir selon votre situation d’entrepreneur ? 🤔
Je ne vous cache pas que cette question mérite toujours une réponse personnalisée. Mais laissez-moi vous donner les repères que j’utilise avec mes clients.
Vous êtes en dessous des seuils avec des charges modérées
Si votre chiffre d’affaires reste dans les limites du régime réel simplifié et que votre activité ne génère pas une comptabilité complexe, restez-y. Vous économiserez en honoraires d’expert-comptable et en temps de gestion. Imaginez Marc, artisan-plombier avec 180 000 € de CA : son bilan simplifié suffit largement à refléter la réalité de son activité.
Pour ceux d’entre vous qui gèrent aussi un bien en location meublée, sachez que la logique est comparable : le régime simplifié réduit la charge administrative sans sacrifier l’avantage des déductions réelles.
Votre activité devient complexe ou dépasse les seuils
Dès que votre CA franchit les 286 000 € en services ou 945 000 € en ventes, le passage au régime réel normal n’est plus une option — c’est une obligation. Mais même en dessous de ces plafonds, certaines situations justifient de l’anticiper : si vous avez des stocks importants, de nombreuses immobilisations, ou si vous préparez une cession d’entreprise.
Je pense à Claire, qui dirige une société de négoce en vin avec 800 000 € de CA. Bien qu’elle soit encore au simplifié, je lui ai conseillé de passer au normal pour affiner son suivi de trésorerie mensuel. Le résultat ? Une meilleure visibilité sur ses flux et une anticipation plus sereine de ses échéances fiscales.
L’impact sur la fiscalité des sociétés : SCI, SARL et choix IR ou IS 🏢
Si vous exercez en société, le choix entre simplifié et normal s’articule aussi avec la question de l’impôt sur les sociétés. Pour une SARL ou une SAS, l’IS s’applique de plein droit avec un taux de 15 % sur les premiers 42 500 € de bénéfice, puis 25 % au-delà.
La question du régime réel se pose alors surtout pour vos obligations déclaratives. Si vous hésitez entre IR et IS pour votre structure, je vous recommande notre comparatif SCI à l’IS ou à l’IR qui éclaire parfaitement les enjeux.
N’oubliez pas non plus que depuis 2022, un entrepreneur individuel peut opter pour l’IS via l’assimilation à une EURL. Cette option est irrévocable, et je ne saurais trop insister : faites vos simulations avant de franchir le pas. Les conséquences sur votre fiscalité personnelle sont considérables.
Les erreurs à éviter quand vous choisissez votre régime d’imposition ⚠️
Au fil de mes années d’accompagnement, j’ai identifié des pièges récurrents. Laissez-moi vous les épargner.
Première erreur : confondre les plafonds de la micro-entreprise et les seuils de franchise de TVA. Le plafond micro pour les services est de 83 600 €, mais le seuil de franchise TVA n’est que de 37 500 €. Vous pouvez donc être micro-entrepreneur ET assujetti à la TVA, ce qui surprend beaucoup de monde.
Deuxième erreur : rester au micro alors que vos charges réelles dépassent l’abattement forfaitaire. Un consultant BNC avec 60 000 € de CA et 25 000 € de charges (41 % du CA) paie inutilement plus d’impôts en micro qu’au réel. Je vois cette situation bien trop souvent.
Troisième erreur : négliger la date limite d’option. Vous devez exercer votre choix avant le 1er février. Ratez cette échéance et vous attendrez un an de plus. Pensez-y dès janvier, c’est un réflexe qui peut vous faire économiser des milliers d’euros.
Si vous gérez aussi des revenus fonciers, la même vigilance s’impose : chaque régime a ses fenêtres d’option, et un mauvais timing peut coûter cher.