Dans l’univers des placements boursiers, le choix entre un ETF capitalisant et un ETF distribuant revient souvent sur le devant de la scène. Vous voilà face à une décision importante : souhaitez-vous que vos dividendes soient automatiquement réinvestis pour optimiser la croissance de votre portefeuille, ou préférez-vous toucher ces revenus régulièrement sous forme de liquidités ? Ce dilemme touche aussi bien ceux qui s’interrogent sur la fiscalité que ceux qui veulent structurer un complément de revenu. Ce choix impactera durablement votre stratégie d’investissement et sa rentabilité selon votre horizon et vos besoins.
En bref :
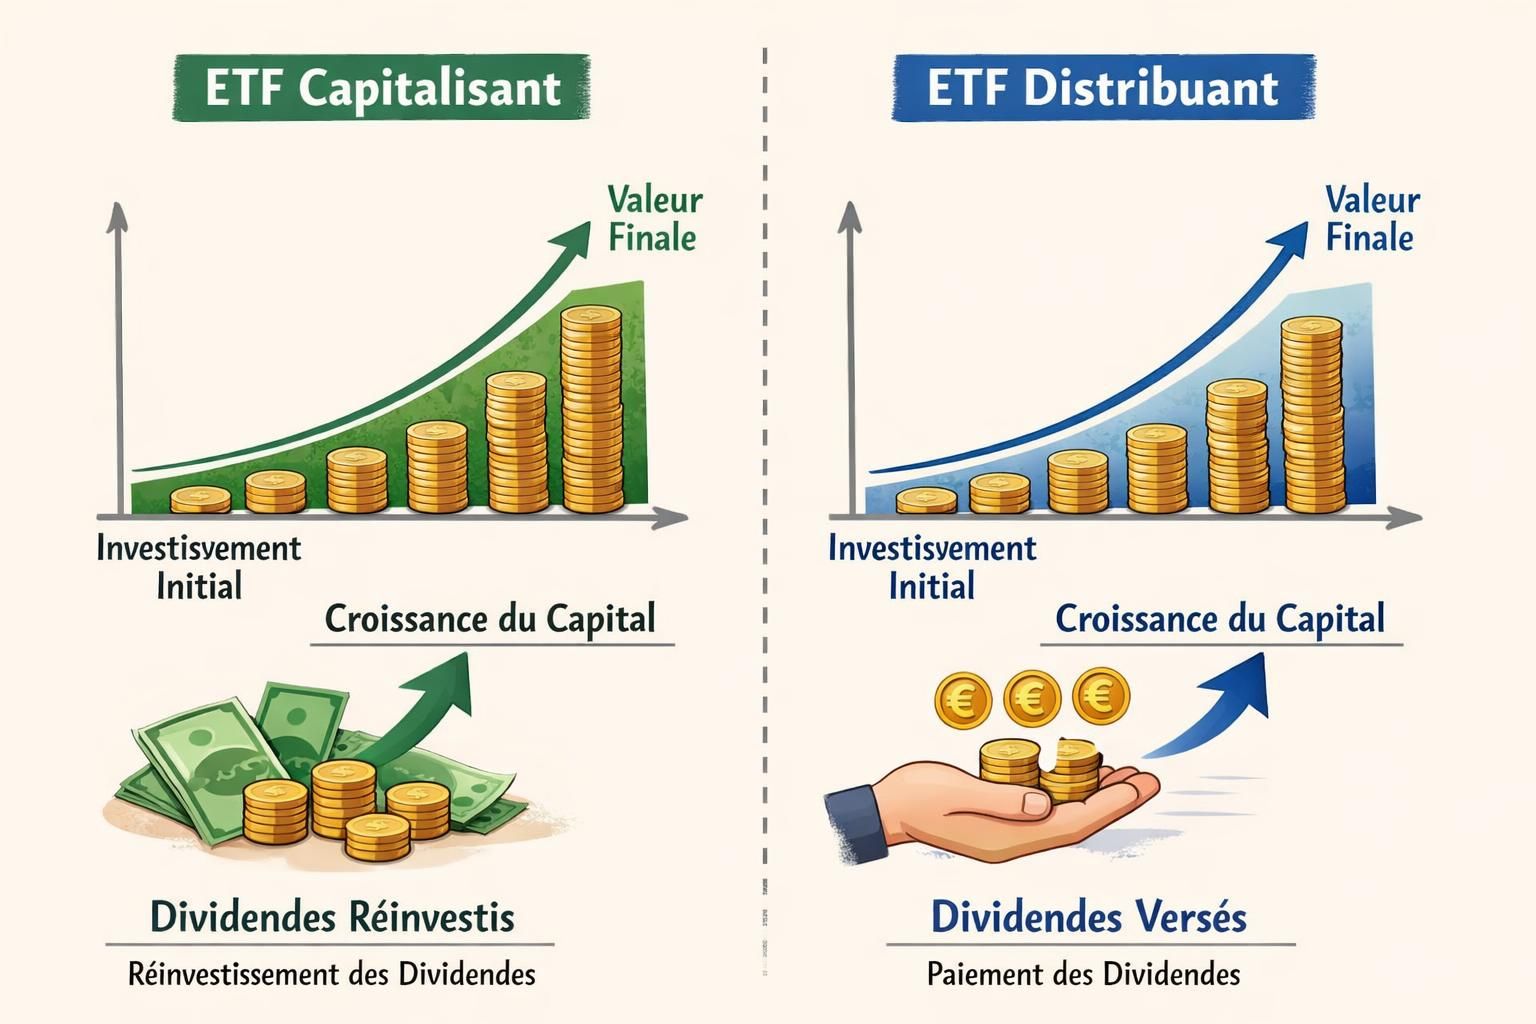
- ETF capitalisant : les dividendes sont automatiquement réinvestis, favorisant la croissance du capital sur le long terme via l’effet des intérêts composés.
- ETF distribuant : verse les dividendes en cash, idéal pour percevoir des revenus réguliers et financer ses besoins immédiats.
- La fiscalité est moins contraignante dans des enveloppes comme le PEA, l’assurance-vie ou le PER que dans un compte-titres ordinaire.
- Le choix dépend essentiellement de vos objectifs : croissance patrimoniale ou génération de revenus complémentaires.
- La diversité des enveloppes d’investissement permet aujourd’hui d’adapter la détention d’ETF à votre profil et à votre situation fiscale.
Comprendre la différence entre ETF capitalisant et ETF distribuant : un point clé en 2026
Avant de vous lancer, il est crucial de bien saisir ce qui distingue un ETF capitalisant d’un ETF distribuant. Ces deux véhicules financiers partagent la même base : répliquer un indice boursier, comme le MSCI World, le S&P 500, ou encore le CAC 40. La différence réside dans la gestion des dividendes, ces revenus que versent régulièrement certaines entreprises à leurs actionnaires. Pour un tour d’horizon sur les etf vous pouvez commencez par lire notre guide complet pour comprendre et investir avec les ETF qui pose toutes les bases essentielles.
Dans un ETF distribuant, ces dividendes sont reversés en cash. Chaque versement peut être réalisé mensuellement, trimestriellement ou annuellement. Bien que cela permette de générer un revenu immédiat, il faut garder en tête que ces dividendes sont soumis à l’impôt dès leur perception, notamment si vous détenez votre ETF en compte-titres ordinaire. Il faudra donc jongler avec cette imposition et gérer éventuellement la réaffectation des sommes reçues.
À l’inverse, un ETF capitalisant ne vous verse aucun dividende, tous ces revenus sont automatiquement réinvestis dans le fonds. Cela booste la valeur liquidative de votre investissement, utilisant pleinement la puissance des intérêts composés, un effet magique qui fait croître un capital plus rapidement sur le long terme. Pas de versement en liquide, mais potentiellement une plus forte croissance, surtout si vous vous projetez sur dix ans ou plus.
Vous aurez peut-être remarqué que certains ETF existent en deux versions : capitalisante et distribuante. Leur panier d’actions est identique, seule la gestion du dividende change. C’est une offre très utile pour adapter l’ETF à votre style d’investissement.
Performance et fiscalité : comment choisir en fonction de votre horizon et de votre régime fiscal ?
Lorsqu’on évoque la performance pure, l’ETF capitalisant possède un sérieux avantage. Pourquoi ? Parce que l’effet des intérêts composés se joue à plein régime lorsque les dividendes sont réinvestis automatiquement. Les gains générés par ces dividendes eux-mêmes créent de nouveaux gains, ce qui accélère la croissance du capital dans le temps.
Pour vous donner un aperçu, sur des indices de référence comme le MSCI World ou le S&P 500, les ETF capitalisants affichent souvent des performances supérieures sur 5 à 10 ans. Par exemple, le iShares Core MSCI World Capitalisant affiche une performance sur 10 ans proche de +150 % pendant que sa version distribuante est légèrement derrière en termes de croissance globale. C’est un argument solide pour ceux qui veulent faire croître leur patrimoine sans se soucier du flux de trésorerie à court terme.
Mais il y a un autre aspect, essentiel à ne pas négliger : la fiscalité. Dans un compte-titres ordinaire (CTO), les dividendes perçus avec un ETF distribuant sont imposés immédiatement, à hauteur de près de 31,4 % via le prélèvement forfaitaire unique (PFU). Cela vient donc rogner le rendement net. À l’inverse, avec un ETF capitalisant, vous ne payez d’impôt qu’à la revente des parts, ce qui permet un report d’imposition et une optimisation fiscale à moyen/long terme.
Les enveloppes fiscales telles que :
- le PEA (Plan d’épargne en actions), avec une fiscalité attractive après 5 ans,
- l’assurance-vie, particulièrement intéressante après 8 ans de détention,
- le PER (Plan d’épargne retraite), idéal pour une perspective long terme,
offrent un cadre favorable où la différence fiscale entre capitalisant et distribuant s’estompe, puisque dans ces cas les dividendes ne déclenchent pas d’imposition tant qu’aucun retrait n’est fait. Vous pouvez donc privilégier l’une ou l’autre version selon votre stratégie.
Avantages et limites des ETF capitalisants et distribuants : idées pour une stratégie personnelle
Lorsque vous réfléchissez à investir dans des ETF, vos besoins personnels doivent être au centre de la réflexion. Voici une comparaison détaillée étayée par une grille simple pour mieux peser les pour et contre de chaque choix.
| Élément | Avantages | Inconvénients |
|---|---|---|
| ETF capitalisant |
|
|
| ETF distribuant |
|
|
Vous notez sans doute que ces avantages et contraintes orientent souvent le choix vers un ETF capitalisant lorsque l’objectif est de maximiser la croissance sur plusieurs années. Inversement, un investisseur en phase de retraite qui a besoin de percevoir des revenus réguliers privilégiera naturellement un ETF distribuant.
Comment investir concrètement dans un ETF capitalisant ou distribuant selon votre enveloppe fiscale ?
Se lancer dans les ETF, c’est aussi maîtriser les enveloppes dans lesquelles ils s’insèrent. En 2026, la diversité des solutions permet vraiment de personnaliser son investissement. Regardons plus en détail les options principales.
Le Plan d’Épargne Retraite (PER) et l’ETF capitalisant
Le PER est clairement fait pour ceux qui ont une vision long terme. Vous versez dans cette enveloppe en bénéficiant d’une déduction fiscale immédiate, ce qui diminue votre impôt sur le revenu. L’idéal est d’y loger un ETF capitalisant afin de maximiser la croissance. Puisque le capital sera bloqué jusqu’à la retraite, vous laissez jouer pleinement l’effet de la capitalisation sans frottement fiscal intermédiaire.
Assurance-vie : souplesse accrue, choix varié
L’assurance-vie est le couteau suisse des placements. Vous pouvez y détenir aussi bien des ETF capitalisants que distribuants et profiter d’une fiscalité attractive après 8 ans de détention. Ce support se prête aussi bien à l’accumulation du capital qu’au versement de revenus complémentaires selon vos besoins. En cas de transmission, il permet un avantage fiscal significatif pour vos bénéficiaires.
Le Plan d’Épargne en Actions (PEA) et la diversification européenne
Le PEA reste incontournable pour son cadre fiscal après 5 ans, exonérant d’impôt sur les plus-values. Il impose cependant une contrainte géographique : seuls les ETF investis majoritairement en actions européennes sont éligibles. Ce support est le terrain idéal pour investir avec un PEA dans un ETF capitalisant ou distribuant visant des indices européens solides comme le CAC 40 ou l’EuroStoxx 50.
Le Compte-Titres Ordinaire (CTO) : un choix avec précautions
Enfin, le compte-titres ordinaire offre la plus grande liberté géographique et sectorielle, permettant d’investir sur tous les ETF du marché mondial. Néanmoins, la fiscalité y est la moins favorable : les dividendes distribués sont imposés immédiatement. Cet aspect rend généralement l’ETF capitalisant plus adapté dans un CTO, pour éviter le frottement fiscal à chaque versement de dividende.
- Penser à votre horizon d’investissement : plus il est long, plus un ETF capitalisant prend tout son sens.
- Adapter votre choix à votre besoin de liquidité : si vous avez besoin de revenus réguliers, privilégiez un ETF distribuant dans une enveloppe fiscale favorable.
- S’assurer de la compatibilité de l’ETF avec votre enveloppe : tous les ETF ne sont pas éligibles au PEA, par exemple.
- Demander conseil : un professionnel vous aidera à choisir la bonne stratégie selon votre profil et vos objectifs.
Optimiser sa stratégie : combiner ETF capitalisant et distribuant selon ses objectifs personnels
Plutôt que de choisir exclusivement l’un ou l’autre, il peut être très judicieux de combiner les deux types d’ETF. Cela permet de garder une partie de capital en croissance dynamique tout en disposant d’un flux régulier issu des dividendes.
Imaginez un investisseur dans la cinquantaine qui prépare sa retraite. Il pourrait allouer 70 % de son portefeuille à des ETF capitalisants pour bénéficier de la croissance maximale, tout en gardant 30 % dans des ETF distribuants pour commencer à générer un complément de revenu avant sa cessation d’activité.
Cette approche maîtrisée allie croissance et revenu sans mettre tous ses œufs dans le même panier. Vous pouvoir ainsi ajuster progressivement la répartition de votre portefeuille au fil des années et de votre situation personnelle, en profitant à la fois de la puissance d’accumulation et de la sécurité d’un cash flow régulier.
Enfin, garder cette flexibilité vous permet de traverser avec sérénité les marchés volatils : en période de baisse, les dividendes distribués peuvent soutenir votre revenu sans nécessité de vendre vos parts, tandis que la partie capitalisante continue de grossir pour profiter de la reprise.

