De plus en plus d’investisseurs particuliers se tournent vers les ETF pour dynamiser leur épargne avec simplicité et efficacité. Ces fonds cotés en Bourse offrent une diversification immédiate, des frais réduits et une grande flexibilité, même pour ceux qui débutent. Pourtant, l’abondance d’offres et la diversité des options disponibles peuvent rapidement donner l’impression de se perdre dans un jargon complexe ou une multitude de choix techniques. Comprendre exactement quels comptes ouvrir, comment investir dans les ETF adaptés à ses objectifs, et comment passer ses ordres sans stress, voilà ce qui permettra à tout investisseur de commencer sereinement et en toute confiance.
En bref : points clés pour acheter des ETF facilement
Comment choisir la bonne enveloppe pour acheter des ETF ? Compte-titres, PEA ou assurance-vie
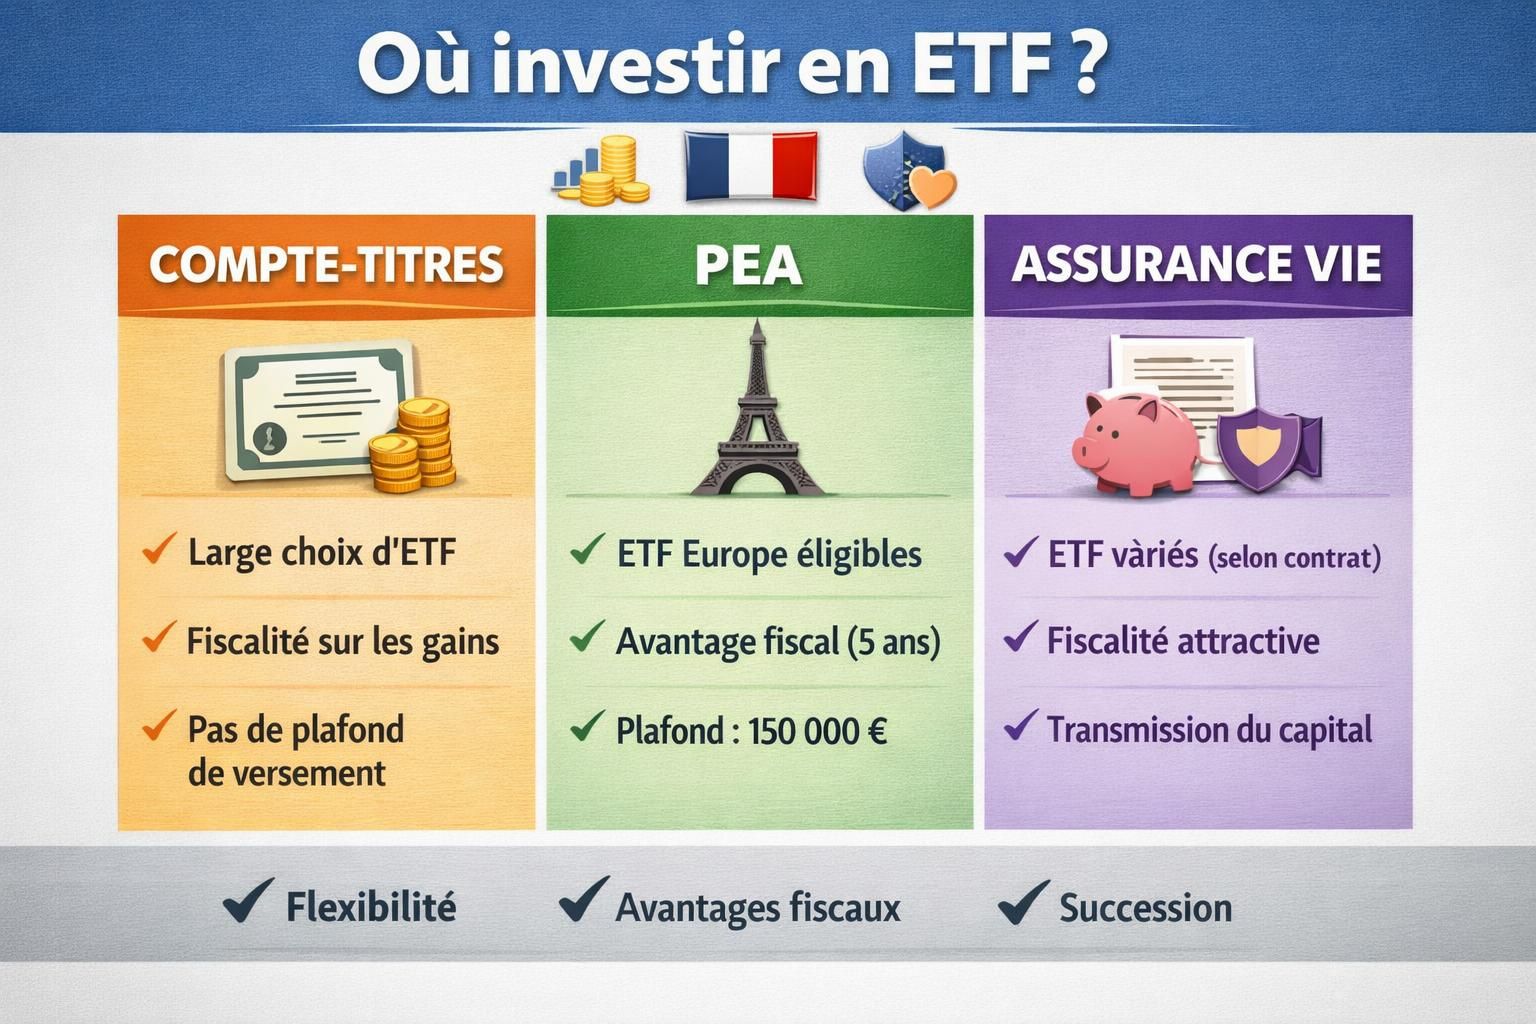
Avant même de cliquer sur le bouton « acheter », il faut déterminer où placer vos ETF. Vous avez plusieurs options qui influent sur la fiscalité, les plafonds d’investissement, et même les types d’ETF accessibles. C’est une étape essentielle pour adapter votre choix à votre situation personnelle et à la nature de votre projet financier.
Le compte-titres : liberté totale mais fiscalité à surveiller
Le compte-titres ordinaire offre la plus grande flexibilité. Vous pouvez y détenir presque tous les types d’ETF existants, qu’ils suivent des indices européens, américains, sectoriels, ou thématiques. Aucun plafonnement n’est imposé, ce qui convient si vous voulez diversifier largement. En revanche, la fiscalité est moins avantageuse puisque vos plus-values sont soumises à la flat tax de 30 %. Vous devez donc intégrer cet impact dans votre planification.
Le Plan d’Épargne en Actions (PEA) : un cadre fiscal intéressant avec certaines limites
Le PEA est particulièrement apprécié pour ses avantages fiscaux après 5 ans de détention. Il limite cependant les types d’ETF que vous pouvez détenir : ceux éligibles sont majoritairement des ETF investis en actions européennes. Mais une astuce intéressante est la possibilité d’investir via des ETF synthétiques pouvant suivre des indices mondiaux, y compris américains, tout en restant éligible au PEA.
La contrepartie est que si vous effectuez un retrait avant 5 ans, le PEA sera automatiquement clôturé avec imposition des gains. Il faut donc considérer ce produit comme un engagement à moyen ou long terme pour bénéficier pleinement de ses avantages.
L’assurance-vie en unités de compte : souplesse et avantages successoraux
L’assurance-vie permet également d’investir dans des ETF, mais uniquement via des unités de compte. Vous y obtenez une diversification mondiale sans la nécessité de réplication synthétique, ce qui signifie que vous détenez directement les titres sous-jacents de certains indices. Cette enveloppe offre en plus des possibilités d’arbitrage flexibles et des avantages fiscaux sur les durées plus longues, à partir de 8 ans.
Un autre atout souvent négligé est l’avantage successoral important : les sommes investies dans une assurance-vie bénéficient de règles spécifiques, facilitant la transmission de patrimoine.
Pour bien choisir l’enveloppe adaptée, pensez à deux grandes questions : votre horizon de placement (court, moyen ou long terme) et votre tolérance à la liquidité. Un placement envisagé pour durer au moins 5 ans s’intègre volontiers dans un PEA ou une assurance-vie, tandis qu’un horizon plus court peut privilégier un compte-titres simple.
Comment sélectionner les meilleurs ETF pour votre profil et vos objectifs ? Comprendre indices, réplication et frais
Choisir le bon ETF ne se résume pas à regarder sa performance passée. Il faut d’abord comprendre ce qu’il suit exactement, comment il le suit, et à quel coût. Ces paramètres ont un impact direct sur vos gains potentiels et vos risques.
Comprendre l’indice suivi : ce que cela signifie réellement
Chaque ETF réplique un indice boursier ou obligataire qui définit un panier de titres. Certains indices sont larges, comme le MSCI World qui couvre plusieurs dizaines de pays et de milliers d’actions. D’autres sont plus spécifiques, ciblant une région, un secteur, ou même un facteur comme la valeur ou la croissance.
En évaluant un indice, regardez bien sa composition : est-il concentré sur quelques grosses capitalisations, ou au contraire très diversifié ? Sa pondération a-t-elle un biais géographique particulier ? Ces éléments vous permettent d’anticiper la volatilité et la nature du risque que vous acceptez.
Méthodes de réplication : physique ou synthétique, à quoi s’attendre ?
Un ETF peut reproduire son indice de deux façons principales. La réplication physique consiste à acheter les titres composant l’indice dans les mêmes proportions. C’est une manière simple et transparente, souvent privilégiée pour la clarté et la sécurité.
La réplication synthétique, en revanche, utilise des contrats financiers (swaps) pour reproduire la performance sans détenir directement les titres. Ce procédé est courant pour contourner certaines contraintes réglementaires, comme dans les ETF PEA investissant hors Europe. Il comporte un risque de contrepartie, mais les gestionnaires mettent en place des garanties strictes pour le limiter.
Les frais et la liquidité : ne les sous-estimez jamais
Les frais sont omniprésents : frais de gestion annuelle, frais de courtage, et éventuellement frais de garde selon votre intermédiaire. Ils réduisent directement votre rendement sur le long terme. Il est donc capital de choisir des ETF aux frais courants bas, idéalement en dessous de 0,3 %, surtout si vous investissez sur de longues périodes.
La liquidité signifie que vous pouvez acheter ou vendre rapidement et au prix du marché. Un ETF très liquide aura un carnet d’ordres dense et une faible différence entre le prix d’achat et de vente (le spread). Elle dépend aussi de la liquidité des actions sous-jacentes. Evitez les ETF peu échangés, car ils peuvent engendrer des coûts masqués importants.
Tableau comparatif de quelques critères clés pour bien sélectionner un ETF
| Critère | Aspect à privilégier | Exemple concret |
|---|---|---|
| Indice suivi | Largeur & diversification | MSCI World pour un large accès aux marchés développés |
| Méthode de réplication | Physique pour transparence, synthétique pour accès monde en PEA | ETF PEA sur S&P 500 en synthétique |
| Frais courants | Moins de 0,3 % en général | ETF Amundi MSCI World à 0,18 % |
| Liquidité | Volume d’échanges élevé | ETF très négocié sur Euronext avec spread serré |
| Politique de dividendes | Distribution ou capitalisation selon besoin de cash | ETF capitalisant pour réinvestir automatiquement les gains |
Gardez toujours à l’esprit que la réussite n’est pas une question de coups de chance, mais de choix éclairés et de prudence. Comprendre les fondations d’un ETF avant de l’acheter est la meilleure façon d’éviter les mauvaises surprises.
Comment ouvrir un compte et passer son premier ordre d’achat d’ETF facilement ?
Si vous n’avez pas encore de compte de courtage, il est temps de vous y pencher. Ce compte est indispensable pour pouvoir investir en ETF et autres produits boursiers. Heureusement, la plupart des plateformes en ligne, banques ou conseillers financiers proposent aujourd’hui des processus rapides et intuitifs, sans paperasse excessive.
Ouvrir son compte : que faut-il prévoir ?
Comptez généralement une procédure en quelques étapes où vous devrez fournir des pièces d’identité, un justificatif de domicile, et parfois un questionnaire sur votre profil d’investisseur. Ce dernier est capital pour vous orienter vers les produits adaptés à votre tolérance au risque.
Selon votre préférence, vous pouvez choisir un compte-titres, un PEA ou souscrire à une assurance-vie avec unités de compte intégrant des ETF. Chaque solution présente ses propres formalités et critères d’éligibilité. N’hésitez pas à demander conseil avant de vous décider.
Passer son ordre d’achat : les clés pour éviter les erreurs courantes
Une fois le compte ouvert et approvisionné, vous pouvez saisir un ordre d’achat d’ETF. Voici les points importants :
- Connaître le code ISIN de l’ETF sélectionné, indispensable pour ne pas se tromper.
- Le type d’ordre : ordre au marché (exécution immédiate au meilleur prix) ou ordre à cours limité (vous fixez un prix plafond).
- Le nombre de parts à acheter, en fonction du montant que vous souhaitez investir.
- La devise de cotation, car cela peut avoir un impact sur le montant débité en fonction des frais de conversion.
Si vous avez un doute, relisez toujours les informations proposées par la plateforme, souvent très bien détaillées. Pour plus de sérénité, commencez avec une petite somme pour vous familiariser avec le processus.
Suivi après achat : rester vigilant et organisé
Votre travail ne s’arrête pas à l’achat. Il faut suivre l’évolution de votre investissement sur votre plateforme, en consultant la valorisation, les dividendes éventuels, et les actualités liées à l’ETF et à son indice. Une bonne habitude consiste à programmer des points réguliers, par exemple trimestriels, pour réajuster vos choix si nécessaire.
Une diversification équilibrée, notamment en combinant plusieurs ETF couvrant différents marchés, peut aider à limiter les risques. Et si la gestion devient complexe, n’hésitez pas à solliciter un professionnel pour un bilan personnalisé.
Les erreurs fréquentes à éviter pour réussir son investissement en ETF
Bien que les ETF facilitent l’accès aux marchés financiers, plusieurs pièges guettent les investisseurs, surtout s’ils débutent sans accompagnement. Voici les erreurs les plus courantes et comment les éviter pour vous protéger efficacement.
Se focaliser uniquement sur la performance passée
Il est tentant de choisir l’ETF avec le meilleur rendement récent. Pourtant, la performance historique ne garantit rien sur l’avenir. Par exemple, un ETF très concentré sur un secteur fortement haussier peut vivre un retournement brutal. Il est indispensable de comprendre la nature de l’indice et les risques associés avant d’acheter.
Ignorer la fiscalité et les conditions du compte utilisé
Les différences entre un PEA, un compte-titres et une assurance-vie peuvent impacter lourdement votre rentabilité nette. Certains oublient que des retraits précoces ou une mauvaise déclaration peuvent engendrer une imposition inattendue. Il vaut mieux bien s’informer ou demander conseil en amont.
Choisir un intermédiaire sur le seul critère du prix
Un courtier avec des frais très bas peut sembler attractif, mais des coûts cachés ou un service minimal peuvent compliquer la gestion ou limiter l’accès à certains ETF. La qualité de la plateforme, la clarté des informations et la disponibilité du support client sont des éléments à considérer.
Ne pas diversifier son portefeuille
Investir dans un seul ETF, quel que soit son indice, expose à un risque trop concentré. Diversifier selon les zones géographiques, les classes d’actifs ou les styles de gestion est la clé d’une stratégie robuste. Pensez aussi à répartir dans des ETF à réplication physique et synthétique pour équilibrer vos risques.
Négliger le suivi de ses investissements
Le marché évolue, vos objectifs aussi. Sans suivi régulier, vous risquez de rester investi dans des positions qui ne correspondent plus à votre profil ou à la conjoncture. Réévaluez donc vos ETF et votre allocation au moins une fois par an.
- Ne pas se précipiter, prendre le temps d’analyser vos choix.
- S’appuyer sur des sources fiables et pédagogiques.
- Être fidèle à sa stratégie et éviter de céder à la panique des marchés.
Les bonnes pratiques pour suivre et optimiser votre portefeuille d’ETF
Vous avez passé votre premier ordre, félicitations ! Maintenant, il s’agit de ne pas laisser votre portefeuille en pilotage automatique sans regard. Prendre le temps de suivre vos ETF régulièrement et ajuster la répartition en fonction de vos objectifs est fondamental.
Mettre en place un calendrier de suivi
Programmez une revue périodique : par trimestre ou semestre au minimum. Vous pouvez intégrer ce point dans une routine financière, comme après la déclaration d’impôt ou lors d’événements majeurs sur les marchés. Noter vos observations vous aidera à garder une vision claire de vos décisions et d’éviter les réactions impulsives.
Utiliser les outils de gestion et d’alerte
La majorité des plateformes de courtage offrent aujourd’hui des tableaux de bord complets, des historiques détaillés, ainsi que la possibilité de configurer des alertes prix ou volume. Tirez parti de ces outils pour anticiper vos arbitrages et sécuriser vos gains.
Rééquilibrer et diversifier selon votre évolution
Votre situation personnelle ou la conjoncture économique change ? Cela peut justifier une révision de votre stratégie. Par exemple, si vous approchez d’un projet important ou d’un besoin de liquidité, déplacez une part de votre portefeuille vers des ETF moins volatils ou ceux qui distribuent régulièrement des dividendes, comme les ETF distribuant.
De même, si un secteur devient surpondéré à cause de sa performance récente, il peut être judicieux de réinvestir les plus-values dans des zones moins exposées.
Liste des points clés à toujours garder en tête pour optimiser votre portefeuille ETF :
- Éviter de réagir à court terme aux fluctuations du marché.
- Garder un horizon d’investissement clair et adapté.
- Privilégier la diversification géographique et sectorielle.
- Être attentif aux frais qui grignotent les performances.
- Profiter des dividendes si votre enveloppe fiscale est adaptée.
- Réaliser des arbitrages réfléchis plutôt que fréquents et impulsifs.

