Vous cherchez à diversifier votre patrimoine en accédant aux marchés émergents via un PEA ? L’offre reste restreinte, mais certains ETF permettent réellement de s’exposer à la croissance des économies asiatiques, africaines et latino-américaines. Je vous propose ici une analyse détaillée des options disponibles, loin des promesses marketing. Avec plus de deux décennies d’expérience en gestion patrimoniale, je sais que le choix d’un ETF émergent pour un PEA ne relève pas du hasard : il demande une compréhension fine de l’indice suivi, des frais appliqués et de vos objectifs financiers.
En bref : ce qu’il faut retenir sur les ETF pays émergents en PEA
- L’offre est limitée : seuls quelques ETF répliquant des indices émergents sont éligibles au PEA, contrairement aux pays développés.
- L’indice de référence est le MSCI Emerging Markets, fortement concentré sur l’Asie (Chine 26,58 %, Taïwan 21,04 %, Corée du Sud 15,65 %, Inde 13,34 %).
- Les ETF Amundi dominent l’offre PEA, avec des frais variant de 0,30 % à 0,55 % annuels selon la version choisie.
- La performance sur 3 ans est solide (16,74 % annualisés en USD), mais elle stagne sur 5 et 10 ans, reflétant une volatilité structurellement plus élevée.
- Les risques politiques, monétaires et de liquidité sont plus prononcés que sur les marchés développés, justifiant une exposition mesurée (10 à 25 % du portefeuille).
- Combiner un ETF MSCI World avec un ETF émergent offre une diversification optimale en seulement deux lignes.
Pourquoi investir dans les pays émergents via un ETF ?
Les marchés émergents ne sont pas une mode : ils représentent plus de 58 % de la capitalisation boursière mondiale hors États-Unis. Pourtant, la majorité des épargnants français en ignorent l’accès réel via un PEA. Vous vous demandez peut-être pourquoi y consacrer une part de votre portefeuille ? La réponse tient à trois dimensions : le potentiel de croissance, la diversification sectorielle et l’amélioration du profil risque-rendement de votre allocation.
Comprendre les principes de l’investissement en ETF reste essentiel avant de choisir un ETF exposé aux pays émergents.
Un potentiel de croissance structurellement supérieur
Les pays émergents bénéficient d’une démographie jeune et dynamique. Contrairement aux pays développés, où la population vieillit, vous trouvez en Inde, en Indonésie ou au Brésil des structures démographiques favorables à la consommation et à l’investissement. Une classe moyenne émerge rapidement : en Chine seule, plus de 500 millions de personnes ont accédé à un mode de vie urbain ces trente dernières années.
L’urbanisation s’accélère également. Cela signifie construction d’infrastructures, développement des services, multiplication des entreprises locales. Sur le long terme, ce phénomène de rattrapage économique soutient la progression des bénéfices des entreprises cotées bien plus que dans les économies saturées.
De surcroît, les rendements boursiers des pays en transition reflètent souvent une valorisation plus attractive qu’aux États-Unis ou en Europe. Vous n’achetez pas au prix fort un marché mature, mais à un prix reflétant le risque spécifique du pays.
Une exposition sectorielle différente des pays développés
Le MSCI Emerging Markets est dominé par les technologies de l’information (30,34 %), suivi du secteur financier (21,50 %). Cette composition reflète le poids de géants comme Alibaba, Tencent ou Samsung. À l’inverse, les secteurs défensifs (santé, biens de consommation non cyclique) représentent à peine 6 % de l’indice.
Cela rend votre exposition plus cyclique. Lors de périodes d’expansion économique, vous captez des dynamiques que le MSCI World ne capture pas au même degré. Lors de crises, la volatilité est plus marquée. C’est précisément pour cela que les marchés émergents jouent un rôle de diversification : ils évoluent différemment selon les cycles économiques mondiaux.
Comprendre l’indice de référence : le MSCI Emerging Markets
Avant de choisir un ETF, vous devez comprendre l’indice qu’il réplique. Tous les indices émergents ne couvrent pas les mêmes pays, ni le même nombre d’entreprises. C’est la différence entre un ETF large et diversifié, et un fonds trop concentré sur quelques valeurs.
Structure géographique : une domination asiatique incontestable
Le MSCI Emerging Markets regroupe 24 pays émergents selon la méthodologie de MSCI. Or, regardez la répartition : quatre pays dominent à eux seuls 76 % de l’indice. La Chine représente 26,58 %, Taïwan 21,04 %, la Corée du Sud 15,65 % et l’Inde 13,34 %. Cela signifie que votre exposition aux pays émergents est avant tout une exposition à l’Asie.
Les autres régions (Amérique latine, Afrique, Moyen-Orient) restent marginales. Le Brésil pèse 4,63 %, l’Arabie Saoudite et l’Indonésie moins de 2 % chacun. Si vous cherchiez une véritable diversification mondiale des pays en développement, le MSCI Emerging Markets ne vous la garantit pas totalement.
| Pays | Poids dans l’indice |
|---|---|
| Chine | 26,58 % |
| Taïwan | 21,04 % |
| Corée du Sud | 15,65 % |
| Inde | 13,34 % |
| Brésil | 4,63 % |
| Autres pays émergents | 18,75 % |
Cette concentration crée deux implications. D’abord, vous êtes fortement exposé aux risques spécifiques chinois (réglementation technologique, tensions géopolitiques, ralentissement économique). Ensuite, vous bénéficiez d’une exposition à deux des moteurs de croissance majeurs du 21e siècle : la Chine en tant qu’usine du monde et l’Inde en tant que puissance technologique émergente.
Composition sectorielle : technologies en tête, défense quasi absente
Les technologies de l’information dominent largement l’indice avec 30,34 %. Venez le secteur financier (21,50 %), qui reflète l’importance des banques dans les économies en transition. Les biens de consommation cyclique (11,22 %) et les services de communication (8,81 %) complètent le trio.
Remarquez l’absence quasi-totale de secteurs défensifs : la santé représente 2,95 %, les biens de consommation non cyclique 3,46 %. Cette structure sectorielle rend l’indice plus sensible aux cycles économiques. Lors d’une expansion, les technologies et la consommation cyclique montent fortement. Lors d’une contraction, elles chutent d’autant.
Voilà pourquoi les marchés émergents ne constituent jamais le cœur d’un portefeuille défensif. Ils sont plutôt un levier de croissance, à pondérer selon votre profil.
Les meilleures options d’ETF émergents éligibles au PEA
Parlons de la réalité : l’offre d’ETF émergents éligibles au PEA reste très restreinte. Contrairement au marché américain ou européen, où vous disposez de dizaines d’options, le PEA français vous limite à quelques produits, principalement proposés par Amundi.
Amundi PEA MSCI Emerging EMEA ESG Leaders
Cet ETF se distingue par son approche régionale centrée sur l’Europe, le Moyen-Orient et l’Afrique émergente. Ses frais de gestion s’élèvent à 0,55 % annuels, ce qui reste acceptable pour un produit avec filtre ESG. Son encours de 23 millions d’euros reste modeste, ce qui pose une question de pérennité : un fonds avec trop peu d’actifs peut être fermé.
Ce produit convient si vous souhaitez réduire l’exposition à l’Asie et vous concentrer davantage sur les émergents proches géographiquement. En revanche, vous sacrifiez l’exposition à la Chine et l’Inde, deux des plus grands moteurs de croissance mondiaux.
Amundi PEA MSCI Emerging Markets ESG Leaders
Voici l’option la plus équilibrée pour un PEA. Cet ETF propose une exposition large aux marchés émergents avec un filtre ESG modéré. Ses frais annuels de 0,30 % restent compétitifs, et son encours de 362 millions d’euros garantit une solidité opérationnelle suffisante.
Le filtre ESG signifie que certaines entreprises non-conformes aux critères environnementaux, sociaux ou de gouvernance sont exclues. En pratique, cela réduit légèrement l’exposition à la Chine sans l’éliminer. Pour la plupart des investisseurs, ce compromis est acceptable : vous gardez une diversification mondiale tout en améliorant le profil de gouvernance.
C’est l’option que je recommande pour construire une poche émergents solide dans un PEA, à condition de l’associer à un ETF MSCI World pour bâtir le socle du portefeuille.
Performances et volatilité : ce que vous devez attendre
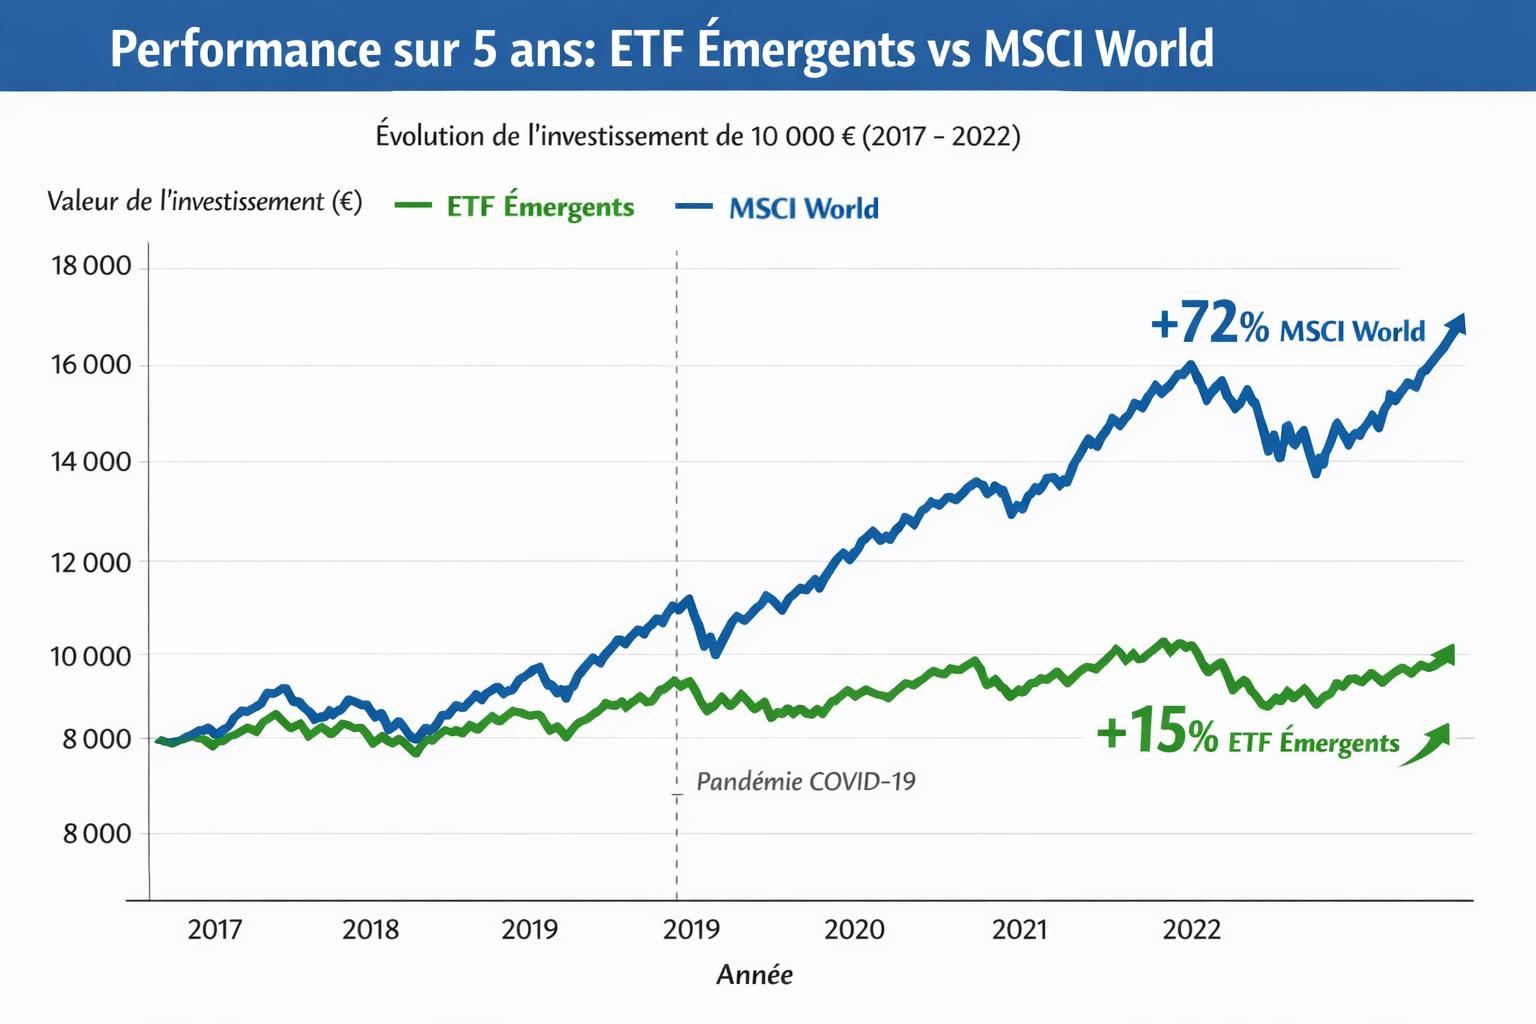
Les chiffres bruts peuvent séduire ou effrayer. Regardons-les avec lucidité. Sur les trois dernières années, le MSCI Emerging Markets affiche une performance annualisée de 16,74 % en dollars, ce qui surpasse largement le MSCI World sur la même période. Cependant, zoomez sur cinq ans : 5,34 % annualisés. Et sur dix ans : 10,08 % annualisés.
Cette dégradation progressive révèle une vérité inconfortable : les marchés émergents sont davantage sujets aux cycles. Ils montent fort lors de phases de croissance mondiale, mais descendent d’autant plus lors de contractions. Le MSCI World, alimenté par la stabilité des grandes entreprises américaines et européennes, offre une progression plus régulière.
Cela ne signifie pas que les marchés émergents sont mauvais. Cela signifie qu’ils demandent une horizon d’investissement plus long et une tolérance au risque plus affirmée.
Comprendre la volatilité des devises
Un facteur souvent ignoré des débutants : l’impact des devises. Un ETF émergent exposé à 26 % à la Chine, 13 % à l’Inde, 15 % à la Corée du Sud, c’est aussi une exposition au Yuan, à la Roupie indienne et au Won sud-coréen. Entre janvier 2019 et janvier 2024, la Roupie indienne s’est appréciée de 17,44 % face au dollar américain.
Cette appréciation a joué en votre faveur dans ce cas : elle a renforcé la performance de l’ETF. Mais inversement, une dépréciation aurait endommagé vos rendements. Le risque de change constitue une dimension supplémentaire que les marchés développés n’imposent pas au même degré.
Certains ETF proposent une version « hedgée » (couverture de change), qui élimine ce risque en utilisant des produits dérivés. Cependant, cette protection a un coût : environ 0,15 à 0,25 % de frais supplémentaires annuels. Pour la plupart des investisseurs long terme, accepter le risque de change permet de bénéficier de gains potentiels lors d’appréciations de devises.
ETF pays émergents : comment les intégrer à votre allocation ?
Posséder un ETF émergent, c’est bien. Savoir comment le positionner dans votre portefeuille, c’est mieux. Trop d’investisseurs achètent des parts sans stratégie claire, puis paniquent lors de la première correction. Construisons ensemble votre approche.
Établir le socle avec un ETF MSCI World
Je le répète : les marchés émergents ne doivent jamais constituer la base de votre portefeuille boursier. Commencez par un ETF MSCI World qui vous offre une diversification large sur les économies développées. Ce socle apaise votre portefeuille et capture la majorité de la croissance mondiale avec une volatilité maîtrisée.
Un ETF World regroupe les États-Unis (environ 55 %), l’Europe (20-25 %), le Japon (7-8 %) et d’autres zones développées. Cette répartition reflète le poids réel de ces économies. Vous investissez dans des entreprises aux modèles éprouvés, dans des cadres réglementaires stables, avec une croissance prédictible.
Ajouter une poche d’émergents pour la diversification
Une fois votre MSCI World en place, ajoutez un ETF émergents si votre horizon dépasse 8-10 ans et votre tolérance au risque est modérée à élevée. La question n’est pas « vais-je surperformer ? », mais « vais-je améliorer mon profil de risque global ? »
La réponse est oui. Un portefeuille 80 % MSCI World + 20 % MSCI Emerging Markets offre une meilleure performance ajustée au risque qu’un pur MSCI World, notamment lors de certains cycles. Vous capter des dynamiques asiatiques sans sacrifier la stabilité.
Je recommande une pondération entre 10 et 25 % selon votre profil : 10 % si vous êtes prudent et recherchez avant tout la régularité ; 20-25 % si vous êtes confortable avec la volatilité et possédez un horizon long.
Comparer avec un ETF MSCI ACWI : une fausse bonne idée
Certains ETF combinent pays développés et émergents au sein d’un seul indice : le MSCI ACWI (All Country World Index). Séduisant en théorie, cette approche présente des inconvénients pratiques. D’abord, les frais des ETF ACWI sont généralement plus élevés. Ensuite, vous perdez la flexibilité : vous ne pouvez pas ajuster le poids des émergents selon vos convictions.
Préférez la combinaison ETF MSCI World + ETF MSCI Emerging Markets. Avec deux lignes, vous obtenez une diversification mondiale complète, une meilleure gestion des frais, et surtout la possibilité de rébalancer votre allocation au fil du temps.
Analyse des risques spécifiques des marchés émergents
Investir sur les émergents exige de connaître les pièges. La volatilité apparente cache des risques distincts que les investisseurs en marchés développés côtoient peu.
Risque politique et réglementaire
La Chine l’illustre parfaitement. En 2021, les régulateurs chinois ont lancé une vague de contrôles sur les géants technologiques (Alibaba, Tencent, Didi). Ces annonces ont provoqué un krach des valeurs concernées de 30 à 50 % en quelques semaines. Un tel événement demeure rare en Europe ou aux États-Unis, où les cadres réglementaires changent progressivement et de manière prévisible.
En Inde, les élections législatives peuvent redessiner la politique économique du jour au lendemain. En Brésil, les changements de gouvernement entraînent des virages importants sur la fiscalité ou la gestion monétaire. Investir dans les émergents, c’est accepter que les règles du jeu changeront potentiellement.
Risque de liquidité sur certains titres mineurs
L’indice MSCI Emerging Markets inclut les 24 plus grandes capitalisations boursières émergentes. Ces valeurs offrent une liquidité acceptable. Cependant, si vous cherchiez à acquérir une position importante dans certaines petites capitalisations, vous pourriez rencontrer des problèmes d’exécution aux prix inattendus.
C’est un risque indirect pour vous en tant qu’investisseur ETF : le gestionnaire du fonds doit quotidiennement rééquilibrer ses positions. Une faible liquidité augmente ses coûts, qui peuvent être partiellement répercutés sur les frais.
Dilution d’actions et structures de gouvernance faibles
En Chine notamment, les entreprises cotées récoltent des capitaux en émettant massivement de nouvelles actions. Cette dilution réduit les bénéfices par action et les dividendes. À titre comparatif, les grandes entreprises américaines achètent largement leurs propres actions pour renforcer les revenus par action. Ces pratiques opposées expliquent, partiellement, pourquoi les marchés émergents sous-performent à long terme.
Investir dans un ETF large vous protège partiellement de ce risque : la dilution est diffuse et automatiquement reflétée dans les indices.
Critères de sélection pour choisir votre ETF émergents en PEA
Vous avez décidé d’ajouter une poche émergents. Quels critères doivent guider votre choix parmi les options disponibles en PEA ?
Encours et pérennité du fonds
Un ETF avec 23 millions d’euros d’encours est fragile : s’il n’attire pas suffisamment d’investisseurs, il risque d’être fermé. Dans ce cas, votre fonds serait liquidé, potentiellement à un moment inopportun. Préférez les ETF avec au moins 100-200 millions d’euros d’encours pour vous assurer de leur pérennité.
Frais de gestion et tracking error
Les frais annuels doivent rester sous 0,40 % pour une exposition émergents large. Chaque 0,10 % de frais supplémentaires réduit votre rendement net annuel de 0,10 %, ce qui s’accumule considérablement sur 20-30 ans.
Vérifiez également le tracking error : c’est l’écart de performance réelle entre l’ETF et son indice. Un tracking error de 0,15-0,25 % est acceptable.
Méthode de réplication : synthétique vs. physique
Les ETF synthétiques utilisent des swaps (dérivés) pour répliquer l’indice sans détenir directement les titres. Les ETF physiques achètent directement les actions. Pour un investisseur long terme, la différence est mineure : les deux approches fonctionnent. La réplication synthétique peut offrir légèrement moins de frais.
Politique de dividendes : capitalisant ou distribuant ?
Un ETF capitalisant réinvestit automatiquement les dividendes, bénéficiant des intérêts composés. Un ETF distribuant vous verse les dividendes chaque trimestre ou chaque année. Pour un investisseur long terme, privilégiez toujours le capitalisant : cela simplifie votre déclaration fiscale et optimise vos rendements.
Comment acheter un ETF émergents via votre courtier ou assureur
Techniquement, acheter un ETF émergents en PEA ressemble à acheter n’importe quel autre titre. Quelques étapes simples :
- Connectez-vous à votre espace courtier ou assureur.
- Accédez à la rubrique « Recherche de titres » ou « Screening ETF ».
- Entrez le code ISIN de l’ETF (par exemple FR0013412020 pour l’Amundi PEA MSCI Emerging Markets ESG Leaders).
- Vérifiez que le titre est bien noté comme « éligible PEA ».
- Saisissez le nombre de parts souhaitées et validez l’ordre.
- L’achat se dénoue en J+3 (trois jours de bourse).
Pour investir de manière régulière (stratégie d’investissement programmé), la plupart des courtiers et assureurs offrent un service d’ordre programmé : vous pouvez par exemple acheter 500 euros d’ETF chaque mois, automatiquement.
Quelle place pour les ETF émergents dans votre PEA global ?
Savoir où positionner votre ETF émergents au sein de votre PEA requiert une vision d’ensemble. Votre PEA peut contenir plusieurs ETF : un ETF World, un ETF Europe, un ETF émergents, et éventuellement des ETF sectoriels si vous le souhaitez.
Une allocation équilibrée pour un investisseur modérément agressif pourrait ressembler à : 60 % MSCI World, 25 % Europe, 15 % Émergents. Pour un investisseur plus agressif : 50 % MSCI World, 20 % Europe, 30 % Émergents. Pour un investisseur prudent : 70 % MSCI World, 20 % Europe, 10 % Émergents.
Consultez notre article détaillé sur les meilleurs ETF PEA 2026 pour explorer d’autres options d’allocation, ou découvrez notre guide complet sur les meilleurs ETF MSCI World éligibles au PEA.
Au-delà des émergents : faut-il envisager des ETF régionaux ?
Certains investisseurs tentés par un surplus de conviction considèrent des ETF plus ciblés : ETF Chine, ETF Inde, ETF Asie. Cette approche comporte des pièges. D’abord, elle augmente la complexité sans améliorer vraiment la diversification. Ensuite, les frais des ETF régionaux sont généralement plus élevés que ceux des ETF globaux. Enfin, vous vous exposez à des risques de concentration que l’indice large vous évite.
Si vous souhaitez une exposition supplémentaire à la Chine ou l’Inde, mieux vaut simplement augmenter votre pondération dans l’ETF MSCI Emerging Markets global : vous bénéficierez d’une concentration naturelle à ces pays (Chine 26,58 %, Inde 13,34 %) sans payer des frais additionnels.
Les pièges à éviter avec les ETF émergents
Piège n°1 : Chercher à timer le marché. Les investisseurs novices achètent des ETF émergents lors de phases haussières, puis paniquent lors de corrections. Les marchés émergents sont cycliques : des baisses de 30-40 % sont normales. Si vous ne tolérez pas ces variations, réduisez votre allocation.
Piège n°2 : Confondre diversification et multiplication. Posséder cinq ETF différents sur les émergents (un MSCI EM, un Asie, un Chine, un Inde, un BRICS) crée une redondance coûteuse. Un seul ETF MSCI Emerging Markets vous suffit.
Piège n°3 : Ignorer les frais cumulatifs. Un assureur qui vous propose un ETF émergents à 0,55 % de frais, au sein d’un contrat d’assurance-vie à 0,70 % de frais additionnels, vous coûte 1,25 % annuels. C’est excessif. Vérifiez le coût total.
Piège n°4 : Oublier la réévaluation. Après 5-10 ans, votre allocation se dérive. Un portefeuille initialement 70 % World / 30 % Émergents peut devenir 75 % World / 25 % Émergents suite à une meilleure performance du World. Rééquilibrez régulièrement pour respecter votre cible.
L’alternative : investir dans les émergents hors PEA
Si l’offre PEA vous frustre, sachez que vous disposez d’autres enveloppes. Sur un compte-titres ordinaire (CTO), l’offre d’ETF émergents s’élargit considérablement. Vous accédez aux ETF de tous les émetteurs majeurs (iShares, Xtrackers, SPDR, Amundi, Vanguard) avec des frais souvent plus compétitifs (0,08 % à 0,20 % pour les meilleurs).
En assurance-vie, selon votre contrat, vous bénéficiez d’une palette large également. L’avantage fiscal est différent : après 8 ans, l’assurance-vie propose une imposition réduite, mais moins avantageuse que le PEA après 5 ans.
Le choix entre ces enveloppes dépend de votre durée d’investissement et de votre fiscalité personnelle. Pour une stratégie de 10-15 ans ou plus, le PEA reste imbattable en France.
Tendances 2026 : vers une meilleure accessibilité des ETF émergents en PEA ?
Les régulateurs européens discutent activement de l’élargissement de l’offre d’ETF émergents éligibles au PEA. L’enjeu : permettre aux épargnants français d’accéder plus facilement à des indices comme le MSCI Emerging Markets sans filtre ESG, avec des frais réduits.
Pour l’instant, le MSCI Emerging Markets brut reste inéligible au PEA (raison technique : il n’existe pas de version UCITS synthétique largement accessible). Cependant, les indices dérivés avec filtres ESG restent disponibles, ce qui constitue une solution intermédiaire acceptable.
En tant qu’investisseur, gardez un œil sur les nouveaux lancements : chaque nouvelle option améliore votre capacité à construire une allocation optimale.
Réflexions finales pour bâtir votre stratégie émergents
Choisir un ETF pays émergents pour un PEA n’est pas une décision isolée : c’est un élément d’une stratégie patrimoniale cohérente. Vous devez le positionner au regard de votre horizon d’investissement, de votre tolérance au risque, et de votre allocation globale.
Rappelez-vous : les marchés émergents offrent potentiel de croissance et diversification, au prix d’une volatilité plus élevée. Ils ne remplacent pas un portefeuille fondamental d’ETF MSCI World, ils le complètent. Allouer 10-25 % de votre exposition boursière aux émergents, c’est capturer les dynamiques asiatiques sans prendre des risques excessifs.
L’Amundi PEA MSCI Emerging Markets ESG Leaders, avec ses 0,30 % de frais et son encours respectable de 362 millions d’euros, demeure le choix le plus judicieux pour la majorité des investisseurs en PEA. Elle combine accessibilité, coûts maîtrisés et exposition suffisamment large.
Commencez par bâtir votre socle (MSCI World), puis ajoutez progressivement votre poche émergents. Investissez régulièrement, via un versement programmé si possible. Rééquilibrez une fois par an. Et surtout, conservez vos positions : les rendements des émergents se cristallisent sur une décennie, pas en trois ans.
Peut-on investir dans un ETF MSCI Emerging Markets brut via un PEA ?
Non, le MSCI Emerging Markets brut n’est pas éligible au PEA en raison de contraintes réglementaires européennes. Les versions éligibles appliquent des filtres ESG ou régionaux, comme l’Amundi PEA MSCI Emerging Markets ESG Leaders.
Quelle allocation recommandez-vous entre World et Emerging Markets ?
Cela dépend de votre profil. Pour un investisseur prudent : 80-85 % World, 15-20 % Émergents. Pour un modéré : 70-75 % World, 25-30 % Émergents. Pour un agressif : 60-65 % World, 35-40 % Émergents. Ne dépassez jamais 40-50 % d’émergents sauf profil très agressif.
Les ETF émergents sont-ils trop risqués pour les retraités ?
Les retraités dont l’horizon est court (moins de 5 ans) devraient éviter les émergents ou s’y exposer très légèrement (5-10 %). Pour les retraités avec épargne long terme destinée à l’héritage, une allocation modérée (15-20 %) peut être pertinente.
Faut-il choisir un ETF avec couverture de change (hedgé) ?
Pour la plupart des investisseurs long terme, non. La couverture de change coûte 0,15-0,25 % supplémentaires annuels et limite l’exposition à des gains potentiels de devises. Acceptez le risque de change : sur 10-15 ans, il s’équilibre.
Comment savoir si mon courtier propose l’Amundi PEA MSCI Emerging Markets ESG Leaders ?
Consultez la liste des titres disponibles sur votre espace client, ou contactez directement votre courtier/assureur. Cherchez le code ISIN FR0013412020. Si ce titre n’est pas disponible, demandez son ajout ou explorez d’autres courtiers.

