Quand je parle de compte-titres avec mes clients, la première question qui revient concerne invariablement les frais. Vous pensez peut-être que seul le courtage compte, mais je vous assure que la réalité est bien plus nuancée. Entre les droits de garde, les commissions sur opérations en devises et les frais administratifs discrets, votre portefeuille peut subir une érosion silencieuse que vous n’aviez pas anticipée.
L’article en bref
- Les frais de courtage varient considérablement entre banques traditionnelles et courtiers en ligne, avec un écart moyen allant du simple au triple
- Les droits de garde représentent en moyenne 0,26 % de l’encours dans les réseaux bancaires classiques, contre zéro chez la plupart des courtiers en ligne
- Pour un portefeuille de 10 000 euros sur 5 lignes, comptez environ 55 euros de droits de garde annuels dans une grande banque, soit 0,55 %
- Des coûts cachés existent : taxe sur les transactions financières, commissions de change, frais de prorogation SRD et frais de transfert sortant
- Les frais de transfert de compte-titres oscillent entre 60 et 100 euros en tarif fixe, auxquels peuvent s’ajouter jusqu’à 20 euros par ligne
- Comparer les offres reste votre meilleur levier pour optimiser la rentabilité nette de vos investissements boursiers
Les principaux frais d’un compte-titres ordinaire décryptés
Je ne vais pas vous mentir : la liste des frais potentiels sur un compte-titres peut décourager au premier coup d’oeil. Pourtant, une fois que vous comprenez la logique de chaque poste de coût, vous pouvez agir dessus. C’est exactement ce que nous allons faire ensemble.
Imaginez Sophie, une investisseuse de 38 ans, qui vient d’ouvrir son premier compte-titres dans sa banque de quartier. Elle achète cinq actions françaises pour un total de 10 000 euros. Un an plus tard, elle découvre sur son relevé annuel plus de 55 euros de droits de garde, auxquels s’ajoutent les frais de courtage prélevés à chaque ordre. Je vois régulièrement ce type de surprise chez les investisseurs débutants.
Frais de courtage : le coût visible de chaque transaction
Les frais de courtage constituent la commission que votre intermédiaire prélève à chaque achat ou vente de titre. Vous les voyez apparaître immédiatement lors de l’exécution de votre ordre. Généralement, ils sont proportionnels au montant de l’opération : au-delà d’un certain seuil, un taux fixe d’environ 0,5 % s’applique.
Prenons un exemple concret. Si vous passez un ordre de 2 000 euros chez un courtier en ligne, vous paierez souvent entre 1 et 5 euros de commission. Le même ordre dans une banque traditionnelle peut vous coûter entre 8 et 25 euros. Je vous laisse calculer l’impact sur une dizaine d’opérations par an.
D’après les données de l’AMF, la moyenne des frais de courtage s’établit autour de 25,70 euros (0,52 %) dans les réseaux bancaires classiques, contre seulement 8,40 euros (0,17 %) chez les courtiers en ligne. L’écart est suffisamment significatif pour que vous y prêtiez attention avant de choisir votre établissement.
Droits de garde du compte-titres : un prélèvement souvent sous-estimé
Les droits de garde correspondent aux frais de conservation de vos titres financiers. Concrètement, votre intermédiaire facture le stockage et la gestion administrative de votre portefeuille. Ce prélèvement combine généralement une commission fixe de 1 à 2 euros par ligne et une commission variable de 0,10 % à 0,15 % de la valeur totale du compte.
Voici ce que cela donne concrètement selon l’enquête de l’AMF, pour des actions cotées sur Euronext Paris dans les grandes banques :
| Valeur du portefeuille | Nombre de lignes | Droits de garde annuels | Pourcentage |
|---|---|---|---|
| 10 000 euros | 5 lignes | 55,10 euros | 0,55 % |
| 10 000 euros | 10 lignes | 77,80 euros | 0,78 % |
| 60 000 euros | 5 lignes | 151,50 euros | 0,25 % |
| 60 000 euros | 10 lignes | 174,30 euros | 0,29 % |
Ce que je trouve frappant, c’est l’effet de taille : plus votre portefeuille grossit, plus le pourcentage diminue. En revanche, multiplier les lignes augmente la note. La bonne nouvelle ? Chez la plupart des courtiers en ligne, les droits de garde sont tout simplement gratuits. Revenons à Sophie : en transférant son portefeuille vers un courtier en ligne, elle économiserait ces 55 euros chaque année.
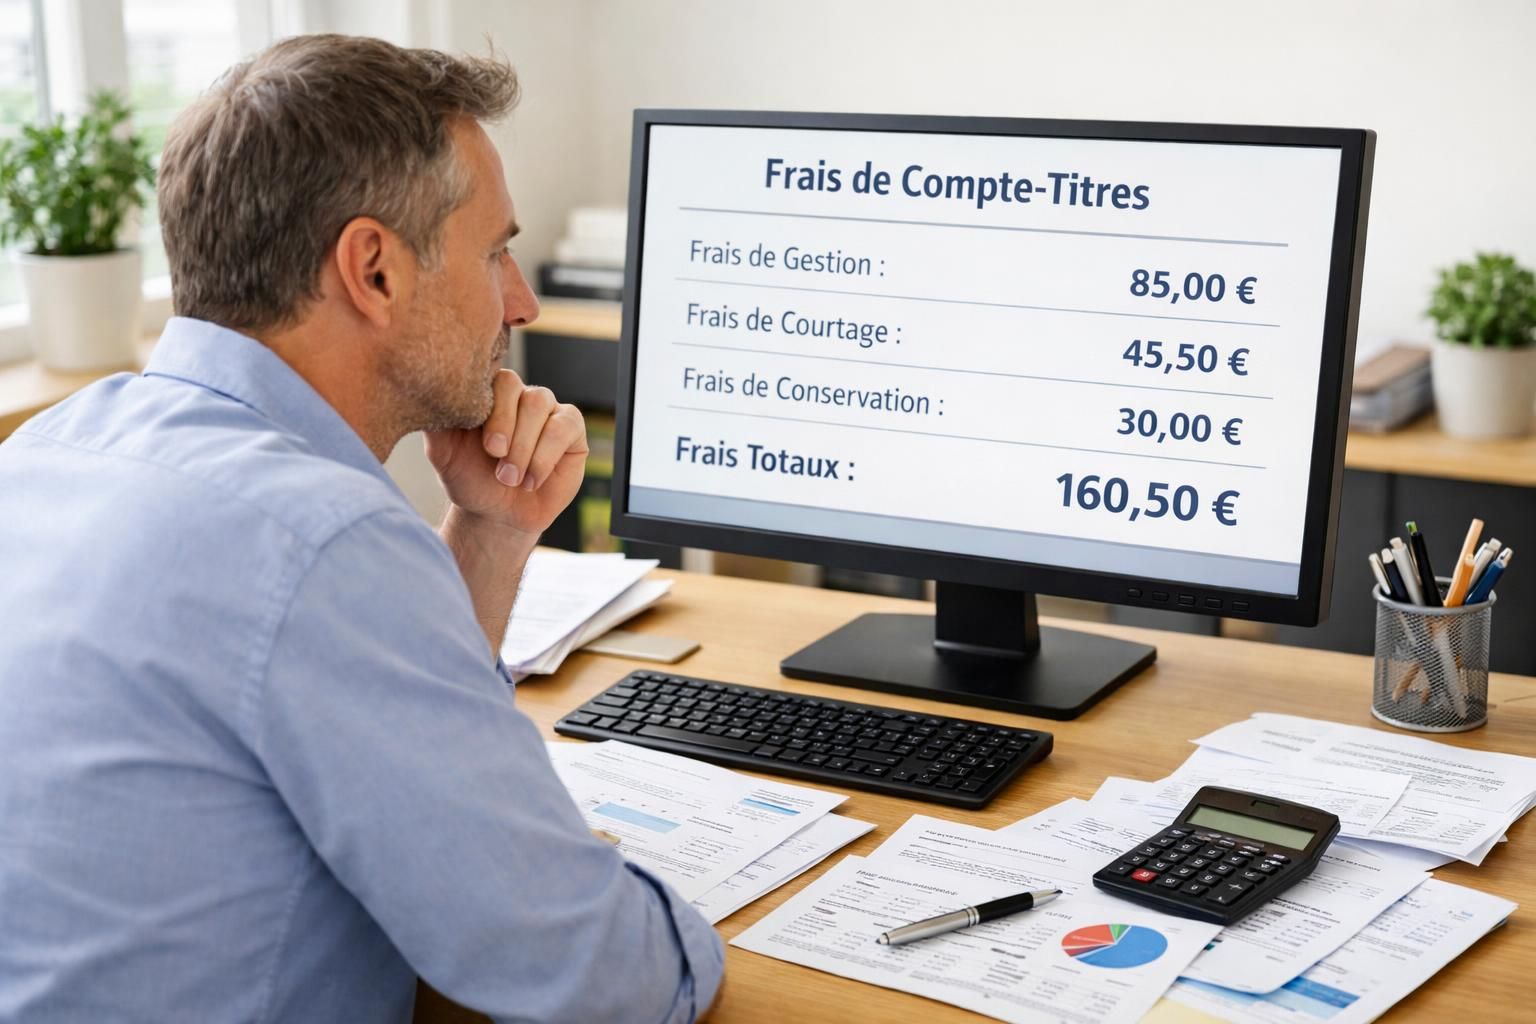
Coûts cachés et frais annexes qui grèvent votre portefeuille
Au-delà des frais affichés en première page des plaquettes tarifaires, je constate que certains postes de dépenses restent dans l’ombre. Vous ne les découvrez souvent qu’en épluchant votre relevé annuel ligne par ligne. Permettez-moi de vous aider à les identifier avant qu’ils ne vous surprennent.
Taxes et commissions de change sur les marchés étrangers
Dès que vous investissez sur un titre coté hors zone euro, une commission de change s’applique. Elle oscille habituellement entre 0,10 % et 0,50 % du montant de la transaction. Si vous achetez des actions américaines ou japonaises, cette commission s’ajoute systématiquement à vos frais de courtage.
Par ailleurs, la taxe sur les transactions financières (TTF) concerne certaines valeurs françaises dont la capitalisation boursière dépasse un milliard d’euros. Son taux actuel est de 0,3 % du montant de l’acquisition. Certains marchés étrangers appliquent également des taxes locales spécifiques. Je recommande toujours de vérifier ce point avant d’investir sur une nouvelle place boursière.
Voici la liste complète des frais et commissions qui peuvent s’appliquer sur votre compte-titres :
- Frais de courtage sur chaque ordre d’achat ou de vente
- Droits de garde annuels pour la conservation des titres
- Frais de tenue de compte selon l’établissement
- Taxe sur les transactions financières (TTF) sur certaines valeurs
- Commission de change pour les ordres en devises étrangères
- Taxes locales sur certains titres cotés à l’étranger
- Commission de règlement différé (CRD) pour les ordres passés au SRD
- Commission de prorogation si vous ne soldez pas vos positions SRD
- Frais de transfert sortant vers un autre établissement
- Frais d’accès à des plateformes d’analyse technique ou à des flux de cours en temps réel
- Frais relatifs aux SICAV, FCP et FIA que vous détenez en portefeuille
Frais de transfert et de clôture du compte-titres
Changer d’établissement a un prix que beaucoup d’investisseurs sous-estiment. Les frais de transfert sortant se composent généralement d’un tarif fixe compris entre 60 et 100 euros, auquel certaines banques ajoutent des frais variables pouvant atteindre 20 euros par ligne transférée. Pour un portefeuille de 10 lignes, la facture totale peut donc dépasser 250 euros.
Je me souviens d’un client qui possédait 15 lignes dans une grande banque. Le transfert lui a coûté près de 350 euros. Néanmoins, nous avions calculé ensemble qu’il récupérerait cette somme en moins de deux ans grâce aux économies réalisées sur les droits de garde et les frais de courtage. Vous devez raisonner sur le long terme lorsque vous envisagez ce type de décision.
Pour la clôture, la démarche est plus simple : vendez l’ensemble de vos titres, puis adressez une lettre recommandée avec accusé de réception à votre établissement. Comptez environ un mois de délai. Si vous ne vendez pas vos titres vous-même, l’établissement s’en chargera, ce qui peut engendrer des frais supplémentaires non négligeables.
Banque traditionnelle ou courtier en ligne : quel impact sur les tarifs du compte-titres
C’est la question que vous me posez le plus souvent. Et je comprends pourquoi : l’écart de frais entre ces deux familles d’établissements peut transformer la rentabilité de votre portefeuille sur cinq ou dix ans. Regardons cela de plus près.
Comparatif des coûts annuels selon le type d’établissement
Pour un portefeuille de 60 000 euros réparti sur 10 lignes d’actions cotées sur Euronext Paris, voici ce que nous observons. Dans une banque traditionnelle, les droits de garde seuls représentent environ 174 euros par an. Chez un courtier en ligne, ils sont généralement à zéro. Si vous effectuez 20 ordres annuels d’un montant moyen de 3 000 euros, vous ajoutez environ 500 euros de courtage en banque contre 100 euros chez un courtier digital.
Cela signifie qu’en cumulant courtage et droits de garde, l’investisseur en banque traditionnelle paie potentiellement cinq à six fois plus que celui qui a choisi un courtier en ligne. Sur dix ans, nous parlons de plusieurs milliers d’euros d’économies. C’est de l’argent qui reste investi et qui travaille pour vous grâce aux intérêts composés.
Choisir le bon compte-titres selon votre profil d’investisseur
Tout n’est pas qu’une affaire de tarifs. Si vous êtes un investisseur actif qui passe plusieurs ordres par semaine, je vous oriente naturellement vers un courtier en ligne offrant des frais de courtage réduits et des outils de trading performants. En revanche, si vous privilégiez l’accompagnement humain et la gestion sous mandat, une banque traditionnelle ou une fintech proposant la gestion profilée peut se justifier.
Posez-vous ces questions avant de choisir : combien d’ordres vais-je passer par an ? Sur quels marchés je souhaite intervenir ? Ai-je besoin d’un conseiller dédié ou suis-je autonome dans mes décisions ? Les réponses guideront naturellement votre choix. Rien ne vous empêche d’ailleurs d’ouvrir plusieurs comptes-titres dans différents établissements pour optimiser chaque poste de frais selon vos besoins, notamment si vous souhaitez choisir des ETF.
Compte-titres et fiscalité : ce que les frais ne disent pas toujours
Je tiens à aborder un point que beaucoup confondent avec les frais : la fiscalité du compte-titres. Les deux sujets sont distincts mais leur impact cumulé sur votre rendement net est considérable. Vous devez les considérer ensemble pour avoir une vision claire de ce que vous rapportent réellement vos investissements.
Prélèvement forfaitaire unique et impact sur la rentabilité
En France, les plus-values et dividendes perçus sur un compte-titres sont soumis au prélèvement forfaitaire unique (PFU) de 30 %, qui se décompose en 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Vous avez aussi la possibilité d’opter pour le barème progressif de l’impôt sur le revenu si cela vous est plus favorable.
Reprenons l’exemple de Sophie. Si elle réalise 1 000 euros de plus-values dans l’année, 300 euros partiront en impôts via le PFU. Ajoutez-y les frais de courtage et les éventuels droits de garde : il ne lui reste peut-être que 600 à 650 euros nets. C’est pourquoi je recommande systématiquement de calculer votre rendement après frais et après impôts plutôt que de vous fier au rendement brut affiché sur votre écran.
Compte-titres ou PEA : quelle enveloppe pour limiter les frais globaux
La comparaison mérite d’être posée. Le PEA offre une exonération d’impôt sur le revenu après cinq ans de détention, ce qui réduit la ponction fiscale à 17,2 % de prélèvements sociaux uniquement. En contrepartie, vous ne pouvez investir que dans des actions d’entreprises de l’Union européenne, avec un plafond de versement de 150 000 euros.
Le compte-titres, lui, n’impose aucune restriction géographique ni aucun plafond. Si vous souhaitez investir sur les marchés américains, asiatiques ou sur des produits dérivés, c’est votre seule option. Ma recommandation est claire : privilégiez d’abord le PEA pour vos actions européennes, puis utilisez le compte-titres comme complément pour vos investissements internationaux. Vous optimiserez ainsi votre charge fiscale tout en gardant la flexibilité dont vous avez besoin grâce au fonctionnement du compte-titres.
Au final, maîtriser les frais de votre compte-titres n’est pas une option mais une nécessité. Chaque euro économisé sur les droits de garde ou le courtage est un euro qui continue de travailler pour vous en portefeuille. Je vous encourage à éplucher vos relevés annuels, à comparer régulièrement les offres du marché et surtout, à ne jamais considérer les frais comme un détail négligeable. Votre patrimoine futur en dépend directement.

